아직 40대인데, 배당금을 연간 3,500만원 세팅한 포트폴리오를 가진 친구에게 보낸 메시지.
네게 배당주가 어울리는가?
주식판에 단일한 정답은 없다. 있으면 당연히 모두가 그걸 하고 있을테니.
자기 투자 목적에 따라 다양한 방법론을 쓴다. 원래 말단 필터도 필요하면 전단에도 달고 후단에도 다는 것처럼.
배당주의 강점은 지속적인 현금흐름 창출과 강력한 하방이다. 매년 혹은 매분기 따박따박 현금을 주고, 배당이 있으니 일정 이하까지 주가가 안 떨어지는게 일반적.
근데 강점은 때론 그대로 약점이 된다.
주주에게 배당 안 했으면 그 돈은 회사 내에서 설비 만들고 기술개발하고 고급인력 데려오는 투자에 썼을 돈이다. 그걸 배당으로 인출해서 가져가 버리면 매년 세금도 내야하고 성장 동력도 떨어진다.
그게 계속 쌓이면 일종의 역복리효과가 발생한다. 매년 회사에서 배당 안 주고 지속 성장하는 회사가 있다고 쳐보자. 그럼 이런 주식과 배당주와는 주가 격차가 점점 크게 벌어진다.
강력한 하방이 있는 대신 위로 높은 상방도 없다.
옳다 그르다가 아님, 목적에 맞는 투자가 있을 뿐.
그래서 배당주는 생활자금이 지속 들어와야하고, 혹시라도 주가가 폭삭 빠지면 안 되는. 연금 생활자들이 주로 하는 것.
잠깐 세금 계산
연간 금융투자 소득 2천만원 초과시, 초과 금액은 종합과세에 들어가고. 그 때 소득세율을 대충 퉁쳐서 30%라고 하자.
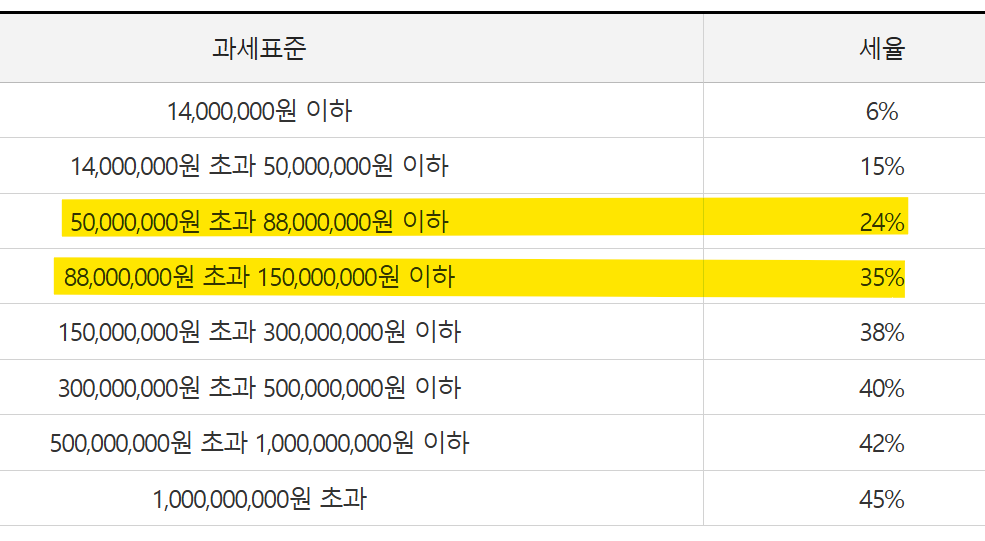
그럼 2천 만원 미만은 15.4%. 그 이상은 30%씩 깎인다. 매년 투자 자산을 30%씩 깎아 먹는 대가로 호주머니에 현금 챙기는 셈.
만약 매년 주가가 오른만큼 팔았다면 적어도 그 양도 차익에 대한 세금은 없다.
연금으로 사는 분들을 위한 퇴직연금에는 뭔가 혜택이 있는 걸로 안다. 아직은 때가 아니라서 안 알아봄.
지금 우리는 많이 뛰고 많이 벌어야 할 때 아잉교?
※ 친구라 이런저런 맥락은 생략했지만, 실은 좋은 성장주를 잘 고른다는 전제하에 성립되는 주장이긴 하지.